【美容室オーナーの実体験】独立前に財務を勉強すべき理由|黒字倒産を避ける
こんにちは!奈良西大寺でのんびり美容師してます孝さんです。
サロンを開業して7年、この9月で8年になります。開業前にひとつだけ勉強しておいてよかったと思うことがあります。財務です。
正確に言うと、勉強しておいてよかったというより、勉強が足りなくて痛い目を見たというほうが近い。開業してしばらく経ったころ、先輩経営者に財務表を見てもらって「これじゃアカンやん!」と言われました。
何を指摘されたのか、細かい内容までは正直もう覚えていません。ただ、キャッシュフローの管理があまりにもずさんだったということだけは覚えています。
この記事では、開業前に財務を勉強すべき理由と、僕が実際に読んで理解できた本を紹介します。難しい話はしません。まず、毎月僕が何をしているかという話から始めます。
黒字なのに、お金が足りなくなる
僕が毎月やりくりしていること

サロンをやっていると、月末に支払いが集中します。
材料の仕入れ、家賃、リース料、水道光熱費。これらが毎月決まった日に引き落とされていきます。
一方で、売上のほうはどうか。クレジットカードで払っていただいた分は、その日には入ってきません。 決済代行会社を通して、締め日があって、そこから数週間後に振り込まれます。
つまりこういうことが起きます。
| タイミング | |
|---|---|
| 出ていくお金 | 月末に集中 |
| 入ってくるお金(現金) | その場で入る |
| 入ってくるお金(カード) | 数週間後 |
この日付のズレが、経営を圧迫します。
だから僕は、支払いに回せるお金を先に銀行口座へ入れておきます。そうしないと、月末の引き落としに間に合わない。売上は立っているのに、口座にお金がないという状態になるからです。
これが、帳簿の上では黒字なのに、手元の現金が足りないという現象です。
なぜこれが起きるのか
理由は単純です。帳簿は「売れた時点」で記録し、現金は「入金された時点」で動くからです。
7月にカット代をカードで払っていただいたら、売上は7月に立ちます。でもお金が入るのは8月かもしれない。帳簿は7月の売上として黒字を示しているのに、7月の口座にはそのお金がない。
サロン以外でも同じことが起きます。むしろ、売掛金が多い業種ほど深刻です。仕事は完了して請求書も出したのに、入金は2ヶ月後。その間にも家賃も給料も出ていく。
これが積み重なると、いわゆる黒字倒産になります。利益は出ているのに、支払うお金がなくて事業が続けられない状態です。
この仕組みを知らないまま開業するのは、かなり危ないことだと思います。 お金の流れを理解していれば、そうなる前に手を打てるからです。
PLの利益と、手元の現金は別物だった
独立当初、僕が勘違いしていたこと
恥ずかしい話ですが、書いておきます。
独立した当初、僕はPL(損益計算書)が現金の動きを表していると思っていました。
PLには営業利益という数字が出てきます。売上から売上原価と経費を引いたものです。これを見て「今月はこれだけ残ったんだな」と思っていました。
ところが、通帳を見ると、その数字より現金が少ない。
「あれ?」と思いました。計算が合わない。どこかで間違えているのかと思って何度も見直しましたが、間違ってはいませんでした。
謎が解けたのは、あとで紹介する本を読んでからです。PLの利益と、手元の現金は、そもそも別のものを表していた。 そういうことだったんです。
この勘違いをしたまま経営を続けていたら、と思うとぞっとします。
財務3表とは何か
一度は聞いたことがあると思います。BS、PL、CS。この3つをまとめて財務3表と呼びます。
ここでは、それぞれが何を表しているのかだけ、ざっくり押さえてください。
BS(貸借対照表)
「今、何を持っていて、いくら借りているか」を表す表です。
サロンで言えば、内装や設備、現金、そして借入金。開業時に公庫から融資を受けたなら、それもここに載ります。
ある一時点での、事業の状態を写した写真のようなものです。
PL(損益計算書)
「一定期間で、どれだけ儲かったか」を表す表です。
売上から、材料費や家賃や人件費を引いて、いくら残ったか。1年間の成績表にあたります。
ただし、ここに出てくる利益は現金の増減ではありません。 僕が勘違いしていたのがここです。
CS(キャッシュフロー計算書)
「実際に現金がどう動いたか」を表す表です。
先ほどのカード決済の話は、まさにこれです。売上が立ったタイミングと、現金が入ったタイミングのズレが、ここに現れます。
先輩経営者に指摘されたのも、この部分でした。
PLとCSは、なぜズレるのか
ここが一番わかりにくいところだと思います。
僕自身、PLは最初から理解できました。BSも、なんとなくつながりが見えました。でもCSだけが、しばらくピンとこなかった。 特に、PLとどうつながっているのかが。
同じところでつまずく人は多いはずなので、ここは丁寧に書きます。
ズレる理由は、2種類しかありません。
- PLに載るのに、現金が動かないもの
- 現金が動くのに、PLに載らないもの
サロンの例で並べてみます。
| PL(利益) | 現金 | |
|---|---|---|
| カード決済の売上 | 売上に載る | まだ入らない |
| 減価償却費(内装・設備) | 経費に載る | もう出ていない |
| 借入金の元本返済 | 経費に載らない | 出ていく |
| 材料の在庫 | 売れるまでならない | 仕入れ時に出ていく |
ひとつずつ見ていきます。
減価償却費は「載るけど、出ない」
内装や設備は、開業時にまとめて支払っています。でも経費としては、何年かに分けてPLに計上されます。これが減価償却です。
つまり今年のPLに載っている減価償却費は、今年払ったお金ではありません。 支払いはとっくに済んでいる。だから利益は減るのに、現金は減らない。
借入金の元本返済は「出るけど、載らない」
そして、ここが一番大事なところです。
僕は開業時に日本政策金融公庫から融資を受けました。返済期間は10年なので、今も毎月返し続けています。
この返済のうち、経費になるのは利息の部分だけです。元本の返済は経費になりません。
つまりこういうことが起きます。
PL上は利益が100万円出ている。
でも年間の元本返済が80万円ある。
手元に残るのは20万円。
利益は100万円と表示されているのに、実際に使えるお金は20万円しかない。融資を受けて開業した人には、全員これが起きています。
これが「黒字なのに金がない」の最大の正体だと僕は思っています。
在庫とカード売上は「タイミングがずれる」
材料を仕入れた時点で現金は出ていきますが、経費になるのは使ったときです。カード決済は逆で、売上は立つのに現金は後から入る。
どちらも、日付がずれているだけです。でもそのズレが積み重なると、月末に現金が足りなくなります。
まとめると、こうなります。
PLは「儲かったかどうか」を見る表。CSは「お金が回っているかどうか」を見る表。別のことを見ているから、数字が違って当たり前なんです。
僕が「PLの利益より現金が少ない」と悩んでいたのは、この2つを同じものだと思っていたからでした。
3つはつながっている
大事なのは、この3つがバラバラの表ではないということです。互いに連動しています。
たとえば設備を買えば、BSの資産が増えて現金が減る。その設備の減価償却費はPLの経費に載る。そして実際の支払いはCSに現れる。ひとつの取引が、3つの表すべてに影響します。
この「つながり」がわかると、数字の見え方が変わります。 どこかがおかしいとき、原因を追いかけられるようになる。
借金してでも、現金は多めに持っておけ
先輩経営者から、よく言われる言葉があります。
借金してでも、現金は多めに持っておけ。
世間でもよく聞く言葉だと思います。感覚的には「借金は少ないほうがいいのでは?」と思いますよね。僕も最初はそう思っていました。
でも調べてみると、これはちゃんとした経営指標の話でした。
手元流動性という考え方
手元流動性という指標があります。計算式はシンプルです。
手元流動性比率 = 現預金 ÷ 月商
要するに「今ある現金で、何ヶ月ぶんの売上規模をまかなえるか」という数字です。
売上や利益ではなく、手元の現金の厚みだけを見る指標だというところが大事です。売掛金は含めません。回収できるかどうかは相手次第なので、確実に使えるお金だけで数えます。
何ヶ月分あればいいのか
目安はこうなっています。
| 水準 | 評価 |
|---|---|
| 1ヶ月未満 | 危険域。入金を待って支払いをしている状態 |
| 1.5〜1.7ヶ月 | 中小企業の一般的な目安 |
| 2ヶ月 | 合格点 |
| 3ヶ月 | 100点満点 |
1ヶ月を切ると、得意先からの入金を待ってから仕入先への支払いや給与の振込をしている状態になります。もし入金が遅れたら、すぐに支払いに困る。いわゆる自転車操業です。
2ヶ月分以上あれば、次の入金までなんとかしのげます。
業種によっても差があって、サービス業の平均は4.5ヶ月分というデータもあります。美容室はここに入ります。数字だけ見ると多く感じますが、それだけ現金を厚く持つのが普通の業種だということです。
なぜ「借金してでも」なのか
ここが、先輩の言葉の核心だと思います。
現金が尽きてから借りようとしても、そのときにはもう借りにくくなっているからです。
手元流動性は融資の審査でも見られています。中小企業の目安は1.7ヶ月分とされていて、1ヶ月を切ると銀行融資の審査難易度が急上昇する「危険域」だと言われます。
つまり、こういう順番になります。
- 現金に余裕があるうちに借りる → 審査が通りやすい
- 現金が尽きてから借りようとする → 審査が厳しくなる
余裕があるときにしか、有利な条件で借りられない。 だから「借金してでも現金を持て」なんです。
利息を払ってでも手元に現金を置いておくほうが、いざというときに事業を止めずに済む。利息は、その安心を買うためのコストだと考えると納得できます。
ただし、持ちすぎもよくない
逆の話も書いておきます。
5ヶ月分以上の現金を持っている場合は、投資や成長の機会を逃していないかを意識すべきという指摘もあります。
現金を寝かせているだけでは、事業は伸びません。設備を入れる、人を雇う、広告を打つ。使うべきときに使えるように現金を持っておくのであって、貯め込むことが目的ではないということです。
このバランスを判断するために、数字を読める必要があります。
税理士に任せるなら、なぜ自分も知る必要があるのか
「税理士さんに任せてるから大丈夫」と思う方もいると思います。
実際、売上が増えてスタッフが増えてきたら、税理士や会計事務所に任せたほうがいいと僕も思っています。専門家の仕事ですから。
ただ、任せることと、わからないままにすることは違います。
出てきた資料の意味がわかっていないと、こういうことが起きます。
- 数字が悪くなっていても、気づくのが遅れる
- 税理士からの提案の意味がわからず、判断できない
- 何を相談すればいいのかがわからない
自分で数字を読めると、税理士の先生と話すときの解像度が変わります。 「ここが気になるんですが」と具体的に聞けるようになる。同じ顧問料を払うなら、そのほうが確実に得です。
僕が先輩に指摘されたときも、言われた意味がわかる程度には勉強していたから手を打てました。まったく知らなかったら、何を直せばいいのかもわからなかったと思います。
厳しいことを言うようですが、財務がまったく理解できないまま独立するのは、正直おすすめしません。 ただ、それは「独立するな」という意味ではありません。財務に強い人と組むか、しっかり指南してくれる税理士を見つけるか。何らかの形で、その穴を埋めてから始めてくださいということです。
一番危ないのは、わからないまま、誰にも頼らずに走り出すことです。
最初の1冊:ストーリーでわかる財務3表超入門

僕が読んで、実際に理解できた本です。
| 項目 | 内容 |
|---|---|
| 著者 | 國貞克則 |
| 出版社 | ダイヤモンド社 |
| 発売日 | 2011年2月17日 |
| ページ数 | 256ページ |
| 定価 | 1,650円(本体1,500円+税) |
この本のいいところは、物語仕立てになっていることです。
アクセサリー販売の会社をつくった主人公あかねが、会計知識ゼロの状態から始まります。彼女が仕事の現場でいろいろな経験をしながら、会計の本質と全体像を理解していく。読者はそれを追いかけるだけです。
会社の「お金を調達する」「投資する」「利益を上げる」という一連の流れを、噛み砕いて説明してくれます。
サラリーマンとして働いていると、関わるのは「利益を上げる」の部分だけです。だから会社全体のお金の流れが見えていない人が多い。僕もそうでした。独立するということは、この3つ全部を自分でやるということです。
そして、僕がずっと抱えていた「PLの利益より現金が少ない」という謎も、この本で解けました。
著者の國貞克則さんは経営コンサルタントで、1961年岡山県生まれ。東北大学工学部を卒業後、神戸製鋼所に入社し、海外プラント輸出や人事部などを経て、1996年に米国クレアモント大学ピーター・ドラッカー経営大学院でMBAを取得。2001年にボナ・ヴィータコーポレーションを設立して独立し、中小企業の経営指導や大手企業の管理職教育にあたっています。
ドラッカー経営大学院でMBAを取った人が書いた入門書というのは、それだけで信頼できると思いました。会計の技術書ではなく、経営者に向けて書かれた本です。

次に読むなら:新版 財務3表一体理解法
最初の1冊を読み終えたら、続けてこちらを読むと理解が深まります。
同じ國貞さんの本で、財務3表のつながりをより詳しく解説したものです。少し難しくなりますが、1冊目を読んだあとなら、じっくり取り組めば理解できると思います。
間を空けずに、連続で読むのがおすすめです。 1冊目で全体像が頭に入っているうちに読むと、話がつながっていきます。

税金と事務処理は、別の本で補う
財務3表がわかっても、税金の話は別です。ここは専門の本で補ってください。
マンガで税金の全体像をつかむ
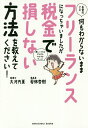
『お金のこと何もわからないままフリーランスになっちゃいましたが税金で損しない方法を教えてください!』(税理士・大河内薫/漫画家・若林杏樹、サンクチュアリ出版、1,540円)
自称「日本一フリーランスに優しい税理士」が、税金の仕組みから節税、確定申告までマンガで解説する本です。発行部数は30万部を突破しています。
ただし注意点があります。 この本は2018年11月の発売なので、インボイス制度も、2025年の基礎控除の改正も入っていません。 税金の考え方をつかむには今でも役立ちますが、具体的な制度や数字は必ず最新の情報を確認してください。
税制の最新の話は、別記事にまとめています。この記事の末尾からどうぞ。
事務処理を一冊で押さえる
『個人事業主の事務処理がぜんぶ自分でできる本』(北川知明著、ソシム、352ページ)
見積書や請求書の作り方、売掛金・買掛金の管理、書類のファイリングといった基本的な事務処理から、青色申告に必要な会計処理、パートを雇ったときの給与計算までカバーしています。インボイス制度と電子帳簿保存法にも対応。
スタッフを雇う段階になったサロンオーナーには、こちらが実用的だと思います。

読む順番があります
最後に、順番の話をさせてください。
財務 → 簿記 → 経理・確定申告。この順番がおすすめです。
| 順番 | 何を学ぶか | いつ |
|---|---|---|
| 1. 財務 | お金の流れ、経営の全体像 | 開業前 |
| 2. 簿記 | 帳簿のつけ方、仕訳の仕組み | 開業直前 |
| 3. 経理・確定申告 | 実際の記帳と申告 | 開業後 |
財務3表がわかってから簿記に進むと、理解が一段深まります。
逆にすると、仕訳の作業を覚えるだけになってしまう。「借方」「貸方」を機械的に処理できるようになっても、その仕訳が財務3表のどこに影響するのかがわからないままになります。
先に全体の地図を持ってから、細かい作業に入る。この順番のほうが、結果的に早いです。
まとめ
開業前に財務を勉強すべき理由を、実体験からまとめます。
知らないと起きること
- 帳簿は黒字なのに、口座にお金がない
- 支払いのタイミングに現金が足りず、あわてる
- 借入金を返済しているのに、なぜ利益が残らないのかわからない
- 数字が悪化していても気づけない
- 税理士に任せていても、提案の意味がわからない
知っていると変わること
- 入金と支払いのズレを見越して、現金を用意できる
- PLの利益と手元の現金が別物だと理解できる
- 元本返済が利益から消えていく仕組みがわかる
- 現金をどれだけ持つべきか、目安を持って判断できる
- 経営状態を自分で把握して、早く手を打てる
- 税理士と具体的な話ができる
僕は開業してから先輩に指摘されて、あわてて見直しました。先に知っていれば、あの焦りはなかったと思います。
そして「借金してでも現金は多めに持っておけ」という言葉の意味も、数字で理解できるようになってからのほうが、腹に落ちました。
まずは1冊、物語を読むつもりで手に取ってみてください。難しい本ではありません。僕が読めたくらいですから。
お金は大切です。頑張ってください。
関連記事
PERCHA 孝